Primes & TVA
TVA 6 % pompe à chaleur 2026 et 21 % chaudière gaz : les règles
En 2026, une pompe à chaleur posée par un installateur est à 6 % de TVA dans presque tous les logements privés, alors qu'une chaudière gaz ou mazout est à 21 % depuis le 29 juillet 2025. Conditions, cas particuliers, exemples chiffrés et points à vérifier sur votre devis.
· 11 min de lecture · L'équipe technique VCN Energy
En septembre 2026, en Belgique, l'installation d'une pompe à chaleur par un installateur est facturée à 6 % de TVA dans pratiquement tous les logements privés : ceux de plus de 10 ans via le régime « rénovation », et ceux de moins de 10 ans (construction neuve comprise) grâce au taux réduit réintroduit du 1er janvier 2026 au 31 décembre 2030. À l'inverse, la fourniture et la pose d'une chaudière au gaz ou au mazout sont taxées à 21 % depuis le 29 juillet 2025, même dans une maison ancienne. Seuls les radiateurs et autres éléments « non spécifiques », ainsi que l'entretien et la réparation, restent à 6 % dans un logement de plus de 10 ans.
Quel taux de TVA pour quels travaux de chauffage en 2026 ?
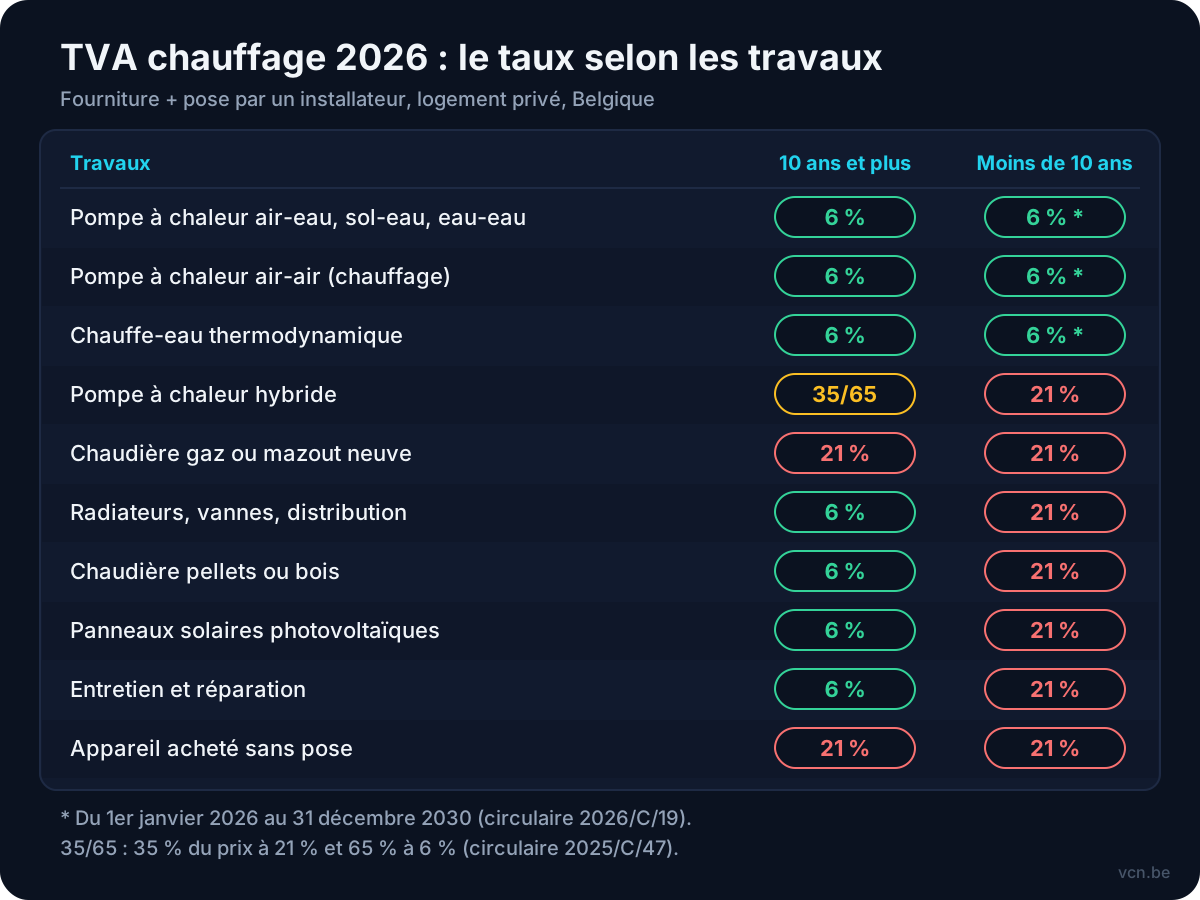
Le taux dépend de l'appareil et de l'âge du logement. Le tableau résume les règles de septembre 2026 quand l'appareil est fourni et posé par un professionnel qui facture directement un particulier pour son logement privé.
| Travaux | Logement de 10 ans et plus | Logement de moins de 10 ans |
|---|---|---|
| Pompe à chaleur air-eau, sol-eau, eau-eau | 6 % | 6 % (2026-2030) |
| Pompe à chaleur air-air utilisée pour chauffer | 6 % | 6 % (2026-2030) |
| Chauffe-eau (boiler) thermodynamique | 6 % | 6 % (2026-2030) |
| Pompe à chaleur hybride (PAC + chaudière fossile) | 35 % du prix à 21 %, 65 % à 6 % | 21 % |
| Chaudière gaz ou mazout neuve (partie spécifique) | 21 % | 21 % |
| Radiateurs, vannes thermostatiques, tuyaux de distribution | 6 % | 21 % |
| Chaudière aux pellets ou au bois | 6 % | 21 % |
| Panneaux solaires photovoltaïques | 6 % | 21 % |
| Entretien et réparation d'une installation existante | 6 % | 21 % |
| Appareil acheté seul, sans pose | 21 % | 21 % |
La TVA est fédérale : ces taux sont identiques en Wallonie, à Bruxelles et en Flandre. Seules les primes et certaines interdictions d'installation varient selon la région.
Les conditions du taux de 6 % dans un logement de plus de 10 ans
Le taux réduit « rénovation » est prévu par la rubrique XXXI du tableau A de l'arrêté royal n° 20 relatif aux taux de TVA. Il s'applique aux travaux immobiliers, dont l'installation et le remplacement d'un chauffage, si quatre conditions sont réunies.
- L'âge du logement : la première occupation doit avoir eu lieu au cours d'une année civile qui précède d'au moins 10 ans la date de la première facture. Exemple : une maison occupée pour la première fois en 2016 peut bénéficier du 6 % pour une facture datée de 2026, quel que soit le mois.
- L'usage : après les travaux, le bâtiment sert exclusivement ou principalement de logement privé. Des travaux limités à une partie professionnelle restent à 21 %.
- La facturation : l'entreprise qui réalise les travaux les facture directement au consommateur final, propriétaire ou locataire.
- La mention légale figure sur la facture (voir ci-dessous).
Plus d'attestation à signer : une mention sur la facture
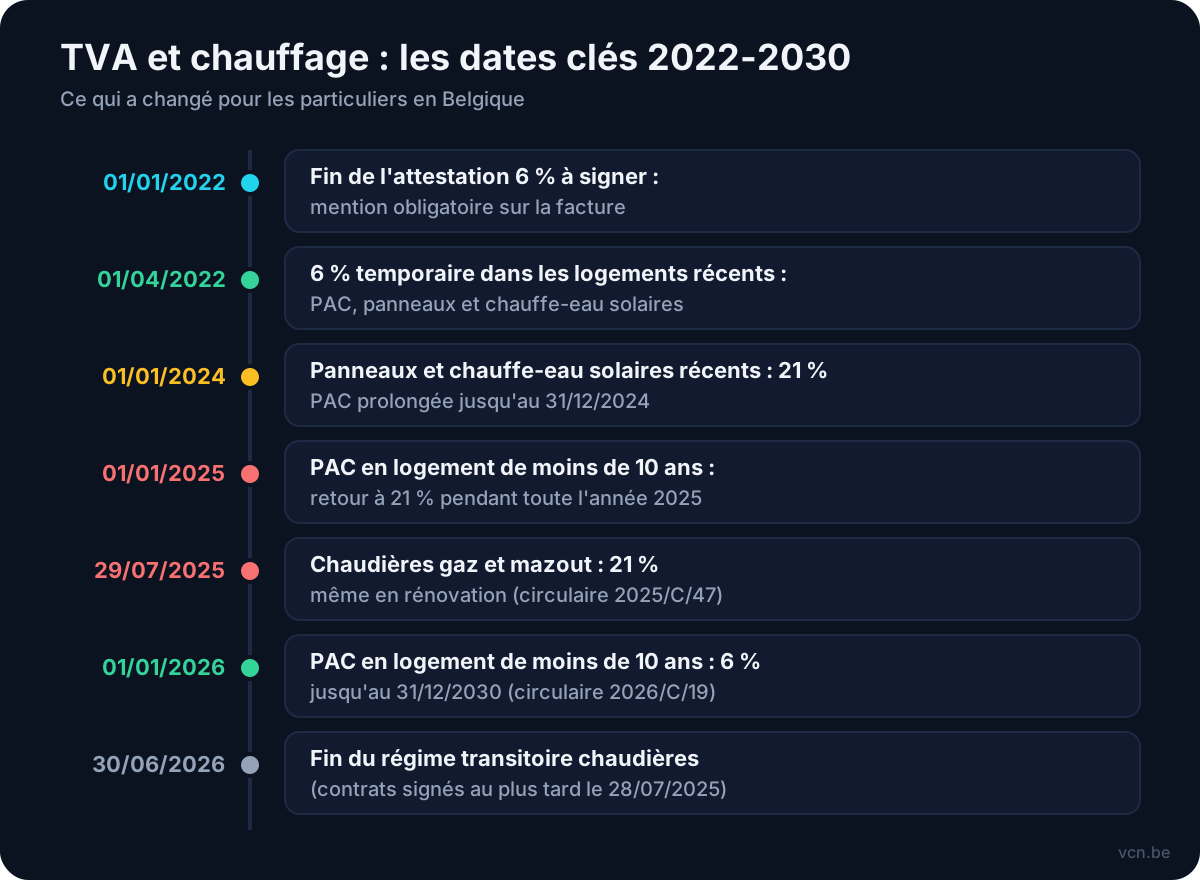
L'« attestation TVA 6 % » que le client devait signer a été supprimée au 1er janvier 2022. Depuis, la facture doit contenir une mention qui commence par : « Taux de TVA : En l'absence de contestation par écrit, dans un délai d'un mois à compter de la réception de la facture, le client est présumé reconnaître que… », suivie des conditions d'âge, d'usage et de facturation.
Sans contestation écrite dans le mois, vous êtes présumé confirmer que les conditions sont remplies. Si elles ne le sont pas, c'est vous, et non l'installateur, qui devez la TVA manquante, les intérêts et d'éventuelles amendes.
Chaudière gaz ou mazout : 21 % depuis le 29 juillet 2025
La loi-programme du 18 juillet 2025 (articles 52 et 53), publiée au Moniteur belge le 29 juillet 2025, a exclu du taux réduit la fourniture et la pose des éléments spécifiques d'une installation de chauffage central alimentée par des combustibles fossiles. L'administration de la TVA a détaillé la mesure dans la circulaire 2025/C/47 du 28 juillet 2025. Par combustibles fossiles, elle vise principalement le gaz naturel, le mazout et le charbon.
La mesure vaut pour les rénovations de logements de plus de 10 ans (rubrique XXXI) et pour le régime de démolition-reconstruction (rubrique XXXVII), à partir du 29 juillet 2025. Pour les ventes d'habitations reconstruites, la date de référence est le 1er juillet 2025. Dans un logement de moins de 10 ans, une chaudière était de toute façon déjà facturée à 21 %.
Ce qui passe à 21 % et ce qui reste à 6 %
La circulaire distingue la partie spécifique, liée à la chaudière fossile, et la partie non spécifique, utilisable avec n'importe quel générateur de chaleur.
- À 21 % : la chaudière elle-même, le brûleur, les appareils de régulation et de contrôle reliés à la chaudière, les conduites d'amenée du combustible, la citerne à mazout ou à gaz et le système d'évacuation des gaz de combustion.
- À 6 % (logement de plus de 10 ans) : le réseau de distribution de chaleur (tuyaux, radiateurs, vannes thermostatiques), les systèmes de régulation du confort et de gestion de l'énergie, ainsi que l'entretien et la réparation d'une chaudière existante.
Si le devis mélange les deux sans ventiler les prix, l'administration applique le taux le plus élevé, soit 21 % sur l'ensemble. La ventilation doit refléter les prix réels : gonfler artificiellement la part des radiateurs pour payer moins de TVA expose le client à un redressement.
Le régime transitoire est terminé depuis le 30 juin 2026
Le 6 % restait possible pour une chaudière fossile si le contrat avait été signé au plus tard le 28 juillet 2025 (le 30 juin 2025 pour la vente d'une habitation reconstruite) et si la TVA était devenue exigible au plus tard le 30 juin 2026. En septembre 2026, ce délai est dépassé : toute nouvelle facture de chaudière gaz ou mazout est à 21 %, même si le devis date de 2025.
Bruxelles : la question ne se pose plus pour le mazout
À Bruxelles, le placement de nouvelles chaudières au mazout est interdit depuis le 1er juin 2025, sauf dérogation, et les chaudières au gaz sont exclues des nouvelles constructions dont la demande de permis date de 2025 ou plus tard (Bruxelles Environnement). Vérifiez ces règles régionales avant de comparer les taux de TVA.
Pompe à chaleur : 6 % dans les logements anciens et récents
Logement de plus de 10 ans : le régime rénovation, sans date de fin
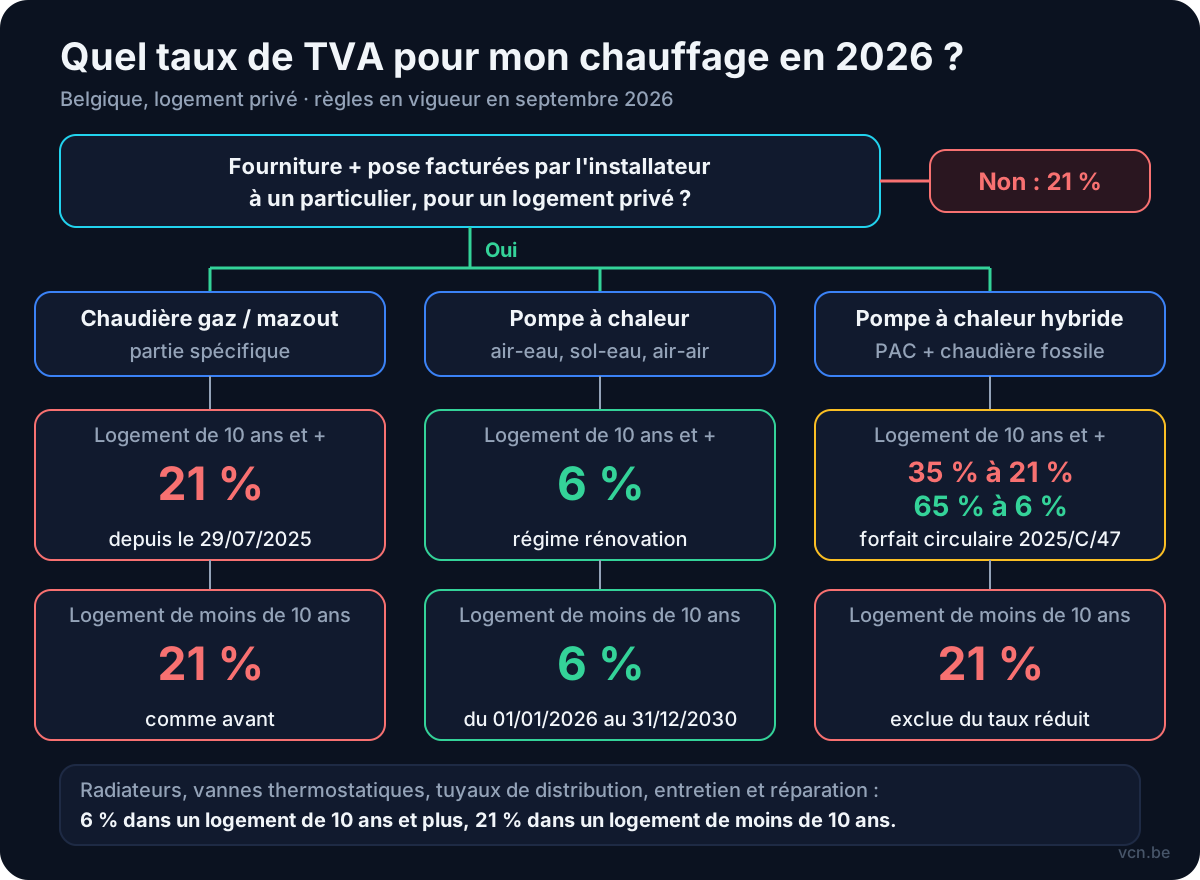
Dans un logement de plus de 10 ans, la pose d'une pompe à chaleur bénéficie du 6 % aux conditions décrites plus haut. Ce régime n'a pas de date de fin et la réforme de 2025 sur les chaudières fossiles ne l'a pas modifié.
Logement de moins de 10 ans ou construction neuve : 6 % du 1er janvier 2026 au 31 décembre 2030
Pour les habitations récentes, le taux réduit est temporaire. Un arrêté royal du 18 décembre 2025 (Moniteur belge du 31 décembre 2025) l'a réintroduit pour les opérations dont la TVA devient exigible entre le 1er janvier 2026 et le 31 décembre 2030. L'administration l'a commenté dans la circulaire 2026/C/19. Il s'appuie sur la directive (UE) 2022/542, qui autorise un taux réduit pour les systèmes de chauffage à haut rendement et à faibles émissions.
Ce taux avait déjà existé du 1er avril 2022 au 31 décembre 2024 ; en 2025, une pompe à chaleur facturée dans une maison de moins de 10 ans l'a été à 21 %.
Les conditions sont proches du régime rénovation : fourniture et pose facturées au consommateur final, logement utilisé exclusivement ou principalement comme habitation privée, première occupation moins de 10 ans avant la première facture, mention spécifique sur la facture avec le même délai de contestation d'un mois. La pompe à chaleur doit en outre disposer d'une étiquette énergétique européenne.
- Couvert : pompes à chaleur air-eau, sol-eau (forages compris) et eau-eau ; air-air si la fonction chauffage ne peut pas être désactivée définitivement ; chauffe-eau thermodynamiques ; raccordements propres à la pompe à chaleur.
- Exclu : pompes à chaleur hybrides ; entretien et réparation ; installations réservées à une piscine ou un sauna ; appareil sans pose ; maison neuve achetée « sur plan » (vente à 21 %) ; radiateurs, chauffage par le sol et thermostats.
Pompe à chaleur hybride : le cas à part
Une pompe à chaleur hybride combine une PAC et une chaudière au gaz ou au mazout. Dans un logement de plus de 10 ans, la circulaire 2025/C/47 prévoit une répartition forfaitaire : 35 % du prix du système sont soumis à 21 % (la part fossile) et 65 % au taux de 6 %, si les autres conditions sont remplies. Dans un logement de moins de 10 ans, l'hybride est exclue du taux réduit de 2026 : tout est à 21 %.
Panneaux solaires, boiler thermodynamique, entretien : les autres cas
Panneaux solaires photovoltaïques
Dans un logement de plus de 10 ans, la pose de panneaux photovoltaïques reste à 6 % dans le cadre du régime rénovation. Dans un logement de moins de 10 ans, le taux réduit temporaire a pris fin le 31 décembre 2023 : depuis le 1er janvier 2024, c'est 21 %. Le même calendrier vaut pour les chauffe-eau solaires.
Chauffe-eau thermodynamique
Un chauffe-eau thermodynamique contient une petite pompe à chaleur. Il est à 6 % dans un logement de plus de 10 ans et, depuis le 1er janvier 2026, également dans un logement plus récent, jusqu'au 31 décembre 2030. Un boiler électrique classique n'entre pas dans le régime des pompes à chaleur : 6 % seulement si le logement a plus de 10 ans.
Entretien et réparation
L'entretien d'une pompe à chaleur ou d'une chaudière, et les réparations, sont des travaux immobiliers : 6 % dans un logement de plus de 10 ans, y compris pour une chaudière gaz ou mazout existante (la circulaire 2025/C/47 le confirme). Dans un logement de moins de 10 ans, ils sont à 21 %, même pour une pompe à chaleur.
Exemples chiffrés : une facture de 8 000 € HTVA
Pour comparer, prenons un même montant de 8 000 € hors TVA. Ces montants sont illustratifs, pas des devis réels. Pour des ordres de grandeur, voir le prix d'installation d'une pompe à chaleur.
| Situation (8 000 € HTVA) | Calcul de la TVA | TVA | Total TVAC |
|---|---|---|---|
| Pompe à chaleur, logement de plus de 10 ans | 8 000 € × 6 % | 480 € | 8 480 € |
| Pompe à chaleur, logement de moins de 10 ans, facture 2026 | 8 000 € × 6 % | 480 € | 8 480 € |
| Même PAC, logement récent, facture 2025 | 8 000 € × 21 % | 1 680 € | 9 680 € |
| PAC hybride, logement de plus de 10 ans | 2 800 € × 21 % + 5 200 € × 6 % | 900 € | 8 900 € |
| Chaudière gaz, facture ventilée : 5 200 € de partie spécifique + 2 800 € de radiateurs et vannes | 5 200 € × 21 % + 2 800 € × 6 % | 1 260 € | 9 260 € |
| Chaudière gaz, facture non ventilée | 8 000 € × 21 % | 1 680 € | 9 680 € |
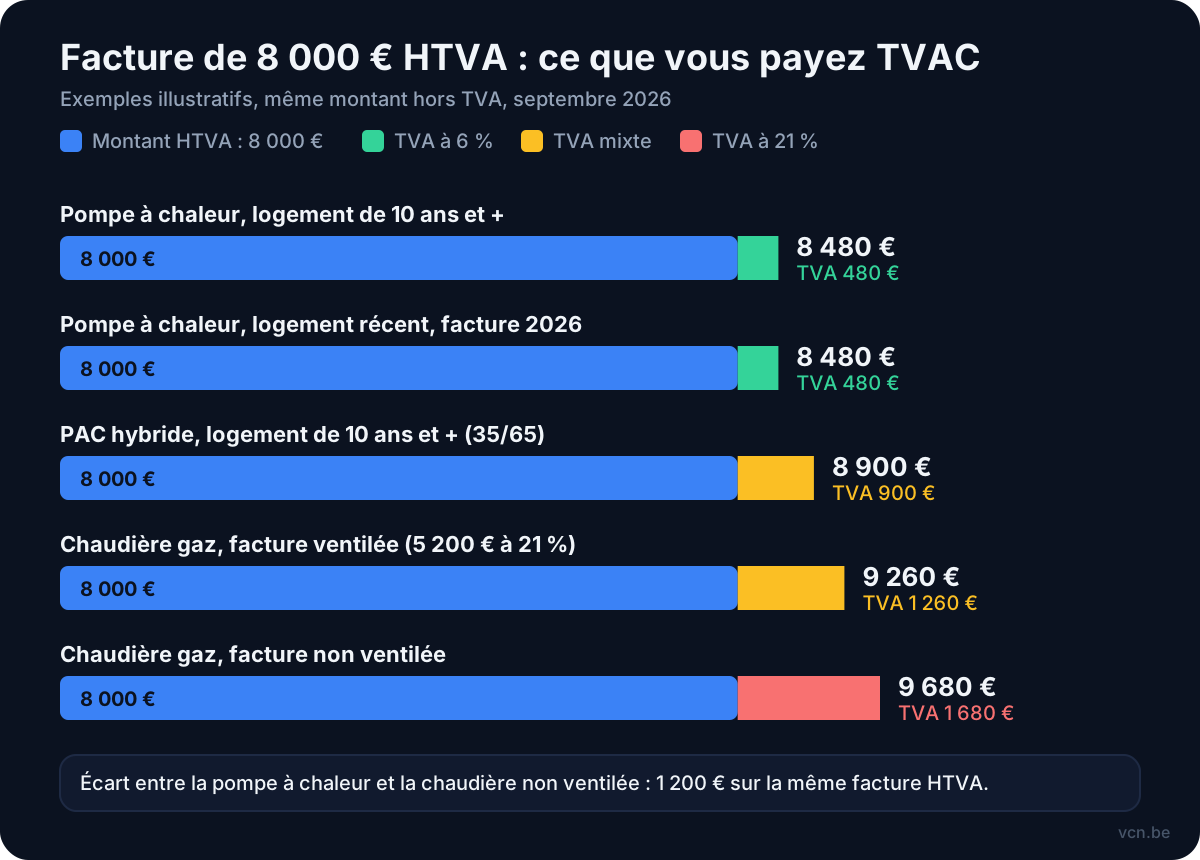
L'écart entre une pompe à chaleur et une chaudière gaz non ventilée atteint 1 200 € pour un même montant hors TVA. Mais la TVA ne suffit pas à choisir un système : prix, consommation et état de la maison pèsent davantage. Notre comparatif pompe à chaleur ou chaudière gaz aide à trancher.
Les pièges fréquents
- Acheter l'appareil soi-même : un appareil acheté en ligne est à 21 %, même posé ensuite par un installateur. Seul l'ensemble « fourniture + pose » facturé par le même professionnel bénéficie du 6 %.
- Oublier la date de l'acompte : le taux dépend du moment où la TVA devient exigible (facture ou paiement), pas du chantier. Un acompte payé en décembre 2025 pour une PAC en maison récente était à 21 %.
- Mal compter les 10 ans : le calcul se fait par années civiles, à partir de la première occupation, jusqu'à la date de la première facture relative aux travaux.
- Croire que le devis 2025 protège encore : pour une chaudière fossile, le régime transitoire exigeait une TVA exigible au plus tard le 30 juin 2026. C'est terminé.
- Supposer que l'hybride suit la PAC : dans une maison récente, une PAC hybride est à 21 % ; dans une maison ancienne, seuls 65 % du prix sont à 6 %.
- Oublier les radiateurs en maison récente : même avec une PAC à 6 %, radiateurs, chauffage par le sol et thermostats y restent à 21 %.
Que vérifier sur votre devis et votre facture ?
- Le taux appliqué à chaque ligne : 6 % ou 21 %, en cohérence avec le type d'appareil et l'âge du logement.
- La ventilation des prix : pour une chaudière, la partie spécifique (chaudière, brûleur, régulation, évacuation, citerne) et la partie non spécifique (radiateurs, vannes, tuyaux) doivent être chiffrées séparément.
- L'année de première occupation : ayez-la sous la main (acte, permis, déclaration de domicile) et vérifiez qu'elle précède d'au moins 10 ans l'année de la première facture.
- La mention légale : elle doit figurer sur la facture. Si une condition n'est pas remplie, contestez-la par écrit dans le mois.
- Le destinataire : la facture est à votre nom, en tant que consommateur final.
- Le type de PAC : « hybride » ou non, avec étiquette énergétique européenne pour le régime 2026-2030.
- Les dates du devis, des acomptes et de la facture finale.
En résumé : quel taux pour votre projet ?
En septembre 2026, la règle tient en deux lignes : pompe à chaleur à 6 %, quelle que soit l'ancienneté du logement privé (jusqu'au 31 décembre 2030 pour les logements récents) ; chaudière gaz ou mazout à 21 % pour la partie chaudière, avec 6 % possible sur les radiateurs et l'entretien dans un logement de plus de 10 ans. Si vous envisagez un remplacement de chaudière, demandez un devis ventilé et comparez le coût total, TVA comprise. Les primes régionales sont un dossier distinct : voir notre guide des primes pour pompe à chaleur en Belgique.
VCN Energy intervient en Brabant wallon, à Bruxelles et en Wallonie. Pour un devis d'installation ou de remplacement avec la TVA correctement appliquée, réservez en ligne ou appelez le 010 80 20 92.
Questions fréquentes
La TVA sur une pompe à chaleur est-elle de 6 % en 2026 ?
Oui, dans la plupart des cas. En Belgique, la fourniture et la pose d'une pompe à chaleur par un installateur sont à 6 % dans un logement privé de plus de 10 ans (régime rénovation) et, depuis le 1er janvier 2026 et jusqu'au 31 décembre 2030, aussi dans un logement de moins de 10 ans ou une construction neuve. Les pompes à chaleur hybrides en logement récent, l'achat sans pose et l'entretien dans un logement récent restent à 21 %.
Pourquoi une chaudière gaz est-elle à 21 % de TVA ?
Depuis le 29 juillet 2025, la loi-programme du 18 juillet 2025 exclut du taux réduit la fourniture et la pose des éléments spécifiques d'un chauffage central au gaz, au mazout ou au charbon, même dans un logement de plus de 10 ans. La circulaire 2025/C/47 précise la mesure : chaudière, brûleur, régulation liée, évacuation des fumées et citerne sont à 21 %. Le régime transitoire a pris fin le 30 juin 2026.
Les radiateurs restent-ils à 6 % si je remplace ma chaudière gaz ?
Oui, dans un logement de plus de 10 ans. La circulaire 2025/C/47 laisse au taux de 6 % les éléments non spécifiques : tuyaux de distribution, radiateurs, vannes thermostatiques et systèmes de régulation du confort. Condition importante : le devis et la facture doivent ventiler les prix. Sans ventilation, l'administration applique 21 % sur l'ensemble. Dans un logement de moins de 10 ans, radiateurs et chaudière sont de toute façon à 21 %.
Faut-il encore signer une attestation pour la TVA à 6 % ?
Non. L'attestation à signer par le client a été supprimée le 1er janvier 2022. Elle est remplacée par une mention obligatoire sur la facture : sans contestation écrite dans le mois qui suit la réception, le client est présumé reconnaître que le logement a plus de 10 ans, qu'il sert principalement d'habitation privée et que les travaux lui sont facturés directement. Si une condition manque, c'est le client qui doit la TVA supplémentaire.
Quelle TVA pour l'entretien d'une chaudière ou d'une pompe à chaleur ?
L'entretien et la réparation d'une chaudière ou d'une pompe à chaleur sont à 6 % de TVA dans un logement privé de plus de 10 ans, y compris pour une chaudière gaz ou mazout existante. Dans un logement de moins de 10 ans, ils sont à 21 %, car le taux réduit de 2026 pour les pompes à chaleur ne couvre que la fourniture avec installation, pas l'entretien ni les réparations.
Quelle TVA pour une pompe à chaleur hybride ?
Dans un logement de plus de 10 ans, la circulaire 2025/C/47 prévoit une répartition forfaitaire : 35 % du prix du système hybride sont soumis à 21 % et 65 % au taux de 6 %, si les autres conditions de la rénovation sont remplies. Dans un logement de moins de 10 ans, la pompe à chaleur hybride reliée à une chaudière fossile est exclue du taux réduit de 2026 : toute la facture est alors à 21 %.
Sources
- Modification des taux de TVA pour les installations de chauffage alimentées par des combustibles fossiles — SPF Finances
- Circulaire 2025/C/47 concernant le taux de TVA applicable à la livraison avec installation d'une installation de chauffage central alimentée par des combustibles fossiles — Forum for the Future (texte de l'administration de la TVA)
- Fin du taux réduit pour les chaudières à combustibles fossiles – circulaire du 28 juillet 2025 — Forum for the Future
- Circulaire 2026/C/19 relative à la réintroduction du taux réduit de TVA applicable à la livraison avec installation de pompes à chaleur — OECCBB (texte de l'administration de la TVA)
- Pompes à chaleur : taux de 6 % pour les logements de moins de 10 ans — Tamtam (blog fiscal)
- TVA à 21 % sur les chaudières à combustibles fossiles — Agefi
- Travaux de rénovation à 6 % : fin de l'attestation TVA — UCM
- Rénovation à 6 % : l'attestation est remplacée par une mention sur la facture — Lafiscale
- Taux de TVA pour la livraison et la pose de panneaux solaires et de pompes à chaleur — Certifisc
- Demolition and reconstruction at 6% VAT: the new rules — Loyens & Loeff
- Nouvelle réglementation pour un chauffage plus durable dès 2025 — Bruxelles Environnement
- Directive (UE) 2022/542 modifiant la directive 2006/112/CE (taux de TVA) — EUR-Lex, Union européenne
- TVA 6 % sur les pompes à chaleur dès 2026 : ce qu'il faut savoir — Stiebel Eltron Belgique